Brytyjskie APR i polskie RRSO, czyli mało kto rozumie oferty kredytowe

Banki i firmy pożyczkowe robią, co mogą, by skusić klientów „tanią pożyczką”. Co więcej badania przeprowadzone w Wielkiej Brytanii pokazały, że tylko 18% respondentów wie jak odczytywać liczby w ofertach i umie faktycznie wybrać tańszą opcję. Pojęcia takie jak RRSO i APR są niezrozumiałe dla przeciętnego klienta, a jednocześnie właśnie na tych liczbach bazują oni wybierając kredyt. 

APR albo RRSO – co to właściwie oznacza?

RRSO, czyli rzeczywista roczna stopa oprocentowania. W skrócie mówiąc jest to całkowity roczny koszt pożyczki, a zatem wskaźnik, który uwzględnia nie tylko oprocentowanie, ale także odsetki, różnego rodzaju opłaty, ubezpieczenie, prowizje i marże. RRSO pokazuje, ile pożyczka będzie nas faktycznie kosztowała w stosunku rocznym.

W Wielkiej Brytanii bezpośrednim odpowiednikiem polskiego RRSO jest APR (Annual Percentage Rate). Oba te wskaźniki pokazują całkowity roczny koszt kredytu, uwzględniając zarówno odsetki, jak i wszelkie obowiązkowe opłaty. Sposób wyliczania APR jest ściśle regulowany przez brytyjski urząd Financial Conduct Authority (FCA).

- Advertisement -

Representative APR to wskaźnik reprezentatywny, który najczęściej zobaczysz w reklamach. Brytyjskie prawo wymaga, aby co najmniej 51% klientów, którzy otrzymają kredyt, dostało stawkę taką samą lub niższą niż ta reklamowana. Pozostałe 49% osób może otrzymać wyższe oprocentowanie (tzw. Personal APR) zależnie od zdolności kredytowej.

Czym się różni APR od oprocentowania kredytu?

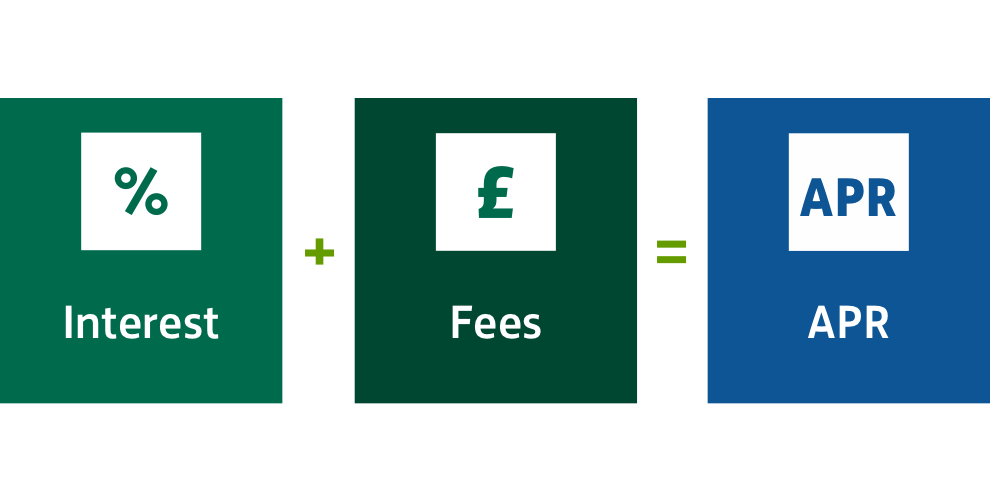
Bardzo dobrze wyjaśnia to bank Lloyds na swojej stronie. APR jest to cały koszt kredytu, czyli odsetki plus wszelkie inne opłaty narzucone przez bank. Takie jak opłaty, prowizje i marże.
Czym się różni APR od interest rate?


Choć APR zawiera oprocentowanie nominalne, opłaty za przygotowanie umowy oraz obowiązkowe opłaty za prowadzenie konta, nie zawiera kar za spóźnienia w płatnościach, opłat za przekroczenie limitu oraz dobrowolnych ubezpieczeń. Faktyczny koszt kredytu może być większy niż APR.


Brytyjczycy nie umieją porównać ofert kredytów

W 2026 FCA przeprowadziło badanie na ponad 14 tysiącach uczestników, każąc im porównywać różne oferty kredytowe. Uczestnicy mieli za zadanie określić, który produkt jest tańszy, na który ich stać albo obliczyć raty przy danych parametrach oferty banku. Musieli także obliczać koszty kredytu w powiązaniu z okresem kredytowania.

Wnioski z badań okazały się mało optymistyczne. Poniżej prezentujemy wnioski naukowców. Całość badania jest dostępna na stronie FCA.

Uczestnicy słabo rozumieli co to jest APR oraz wpływ okresu spłaty na całkowity koszt kredytu, co wydaje się szokujące. Tylko 18% badanych rozumiało czym jest APR oraz fakt, że dłuższy okres spłaty oznacza większy koszt kredytu. Jednocześnie nie przeszkadzało to im bazować na APR jako istotnym kryterium przy podejmowaniu decyzji kredytowych. Większość uczestników (61%), którym przedstawiono wyłącznie APR, kierowała się uproszczoną zasadą „niższe APR = niższy całkowity koszt”. Wskazywali oni produkt o niższym APR jako tańszy, niezależnie od jego rzeczywistego całkowitego kosztu. Innymi słowy wybrali by kredyt o mniejszym APR, nawet jeśli jego całkowity koszt byłby większy. Np. poprzez dłuższy okres kredytowania. Sugeruje to, że wielu uczestników traktuje APR jako wiarygodny wskaźnik całkowitego kosztu kredytu, nawet jeśli nie rozumie dokładnie, dlaczego tak jest.

Uczestnicy mieli także problem z porównaniem ofert jeśli w jednej podawano APR a w drugiej kwotę raty wyrażoną w funtach.

Z badań wyniknęło również, że właściwie jedynym najpewniejszym sposobem, aby większość badanych wskazała poprawnie droższy lub tańszy kredyt, było nie podanie APR, miesięcznej raty czy nominalnego oprocentowania, ale całkowitej kwoty do spłaty w całym okresie kredytowania.

Niższe APR nie zawsze oznacza tańszy kredyt

Zasada „niższe APR = niższy całkowity koszt” nie zawsze jest prawdziwa. Przy porównywaniu dwóch produktów pod kątem APR, ten z niższym wskaźnikiem w rzeczywistości może wiązać się z wyższym całkowitym kosztem spłaty. Będzie tak wówczas gdy produkt o niższym APR będzie miał dłuższy okres spłaty. Bowiem APR jest stopą roczną, a całkowity koszt zależy również od okresu spłaty. Banki często stosują sztuczki podając niski APR, który wygląda atrakcyjnie, ale wymuszają dłuższy okres kredytowania, kiedy klient faktycznie zapłaci więcej w odsetkach niż przy wyższym APR, ale krótszym okresie spłaty.

Jak porównać oferty banków?

Aby poprawnie porównać oferty banków w UK i obliczyć koszt kredytu, musisz oprzeć się na APR i uwzględnić długość okresu spłaty. 

Jeśli porównujesz oferty zawsze rób wyliczenia dla takiego samego okresu spłaty. Porównuj oferty na ten sam czas (np. 3 lata). Dłuższy okres to niższa rata, ale znacznie wyższy całkowity koszt kredytu. 

Sprawdź całkowity koszt kredytu (Total Amount Payable). To najważniejsza liczba. Pokazuje dokładnie, ile funtów oddasz bankowi (kwota pożyczki + wszystkie koszty). Jeśli kwotę tą podzielisz na ilość miesięcy spłaty, otrzymasz w miarę prawdopodobną miesięczną ratę.

Raty miesięczne możesz obliczyć na MoneySupermarket.

Pamiętaj, że w UK, APR zwykle jest podawane jako „representative APR”, które nie jest w 100% tym, które otrzymasz. Jest ono stawką jaką otrzyma większość klientów, ale prawdziwe APR poznasz dopiero składając zapytanie i otrzymując ofertę. APR zależy od twojego credit score. Dlatego też używając APR będziesz miał ogólne pojęcie ile mogą wynieść raty.

Na koniec złota zasada brania pożyczki: wybierz najkrótszy okres spłacania kredytu na jaki cię stać.

Marek Piotrowski
Marek Piotrowski
Z pasji finansista kochający liczby, dane i statystyki. W redakcji chętnie podejmuje się tematów prawnych i finansowych w których ma ogromne doświadczenie. Zmiany w przepisach, ustawach ogarnia w mgnieniu oka. Przez wiele lat jako wolontariusz w Londynie pomagał Polakom odnaleźć się w przepisach prawa brytyjskiego. Amator modeli samolotów. W wolnych chwilach lub wędrówki. Do UK przyjechał w 2008 na 3 miesiące i... został do dziś.
Google Logo Dodaj "Polish Express" do preferowanych źródeł Google + Dodaj źródło

Zobacz także

Jak zdobyć holenderskie obywatelstwo. Kto może je uzyskać?

Obcokrajowcy mieszkający w Holandii od kilku lat, mogą ubiegać się o holenderskie obywatelstwo (Nederlandse nationaliteit).

W jakich sytuacjach landlord powinien opłacać council tax?

Kto płaci council tax — osoba wynajmująca dom lub...

Godziny pracy w Holandii i związane z nimi przepisy

Zastanawiasz się, czy pracujesz na cały etat, czy na...

„Były momenty, kiedy nie chciałem już żyć” – Inspirująca historia walki z uzależnieniem

Uzależnienie od alkoholu i narkotyków zabrało mu rodzinę, dom i pracę. Poznaj historię człowieka, który dzięki C.A. odzyskał swoje życie.

434 funty miesięcznie w ramach Attendance Allowance dla osób starszych. Jak otrzymać?

Czym jest Attendance Allowance i komu przysługuje? Organizacja charytatywna Independent Age pomaga w uzyskaniu zasiłku opiekuńczego.

Teksty tygodnia

Najbiedniejsze dzielnice i miasta w UK – jak się w nich żyje?

Między luksusowymi apartamentowcami a zatłoczonymi mieszkaniami komunalnymi w Wielkiej...

Izolacja wynikająca z Brexitu jest tym, czego chcieli nasi wrogowie – twierdzi Burnham

Andy Burnham stwierdził, że izolacja wynikająca z Brexitu jest dokładnie tym, czego chcą wrogowie Wielkiej Brytanii.

Przeciętny Council Tax będzie wynosił rocznie £3,000. Jak legalnie obniżyć ten podatek?

Council Tax to jeden z najbardziej kontrowersyjnych i krytykowanych...

Aż 51% kierowców oszczędza paliwo, bo jest drogie. Zobacz jak!

Ponad połowa kierowców zmienia nawyki z powodu wysokich cen...

Pieniądze dla świadczeniobiorców przed Bożym Narodzeniem

Osoby pobierające Universal Credit mogą otrzymać jednorazową kwotę do 815 funtów przed Bożym Narodzeniem w ramach Budgeting Advance.

Praca i finanse

Kryzys w UK

Styl życia

Życie w UK

Londyn

Crime

Zdrowie

Nasza misja

Polish Express to rzetelne źródło informacji dla Polaków za granicą. Publikujemy wyłącznie sprawdzone wiadomości.