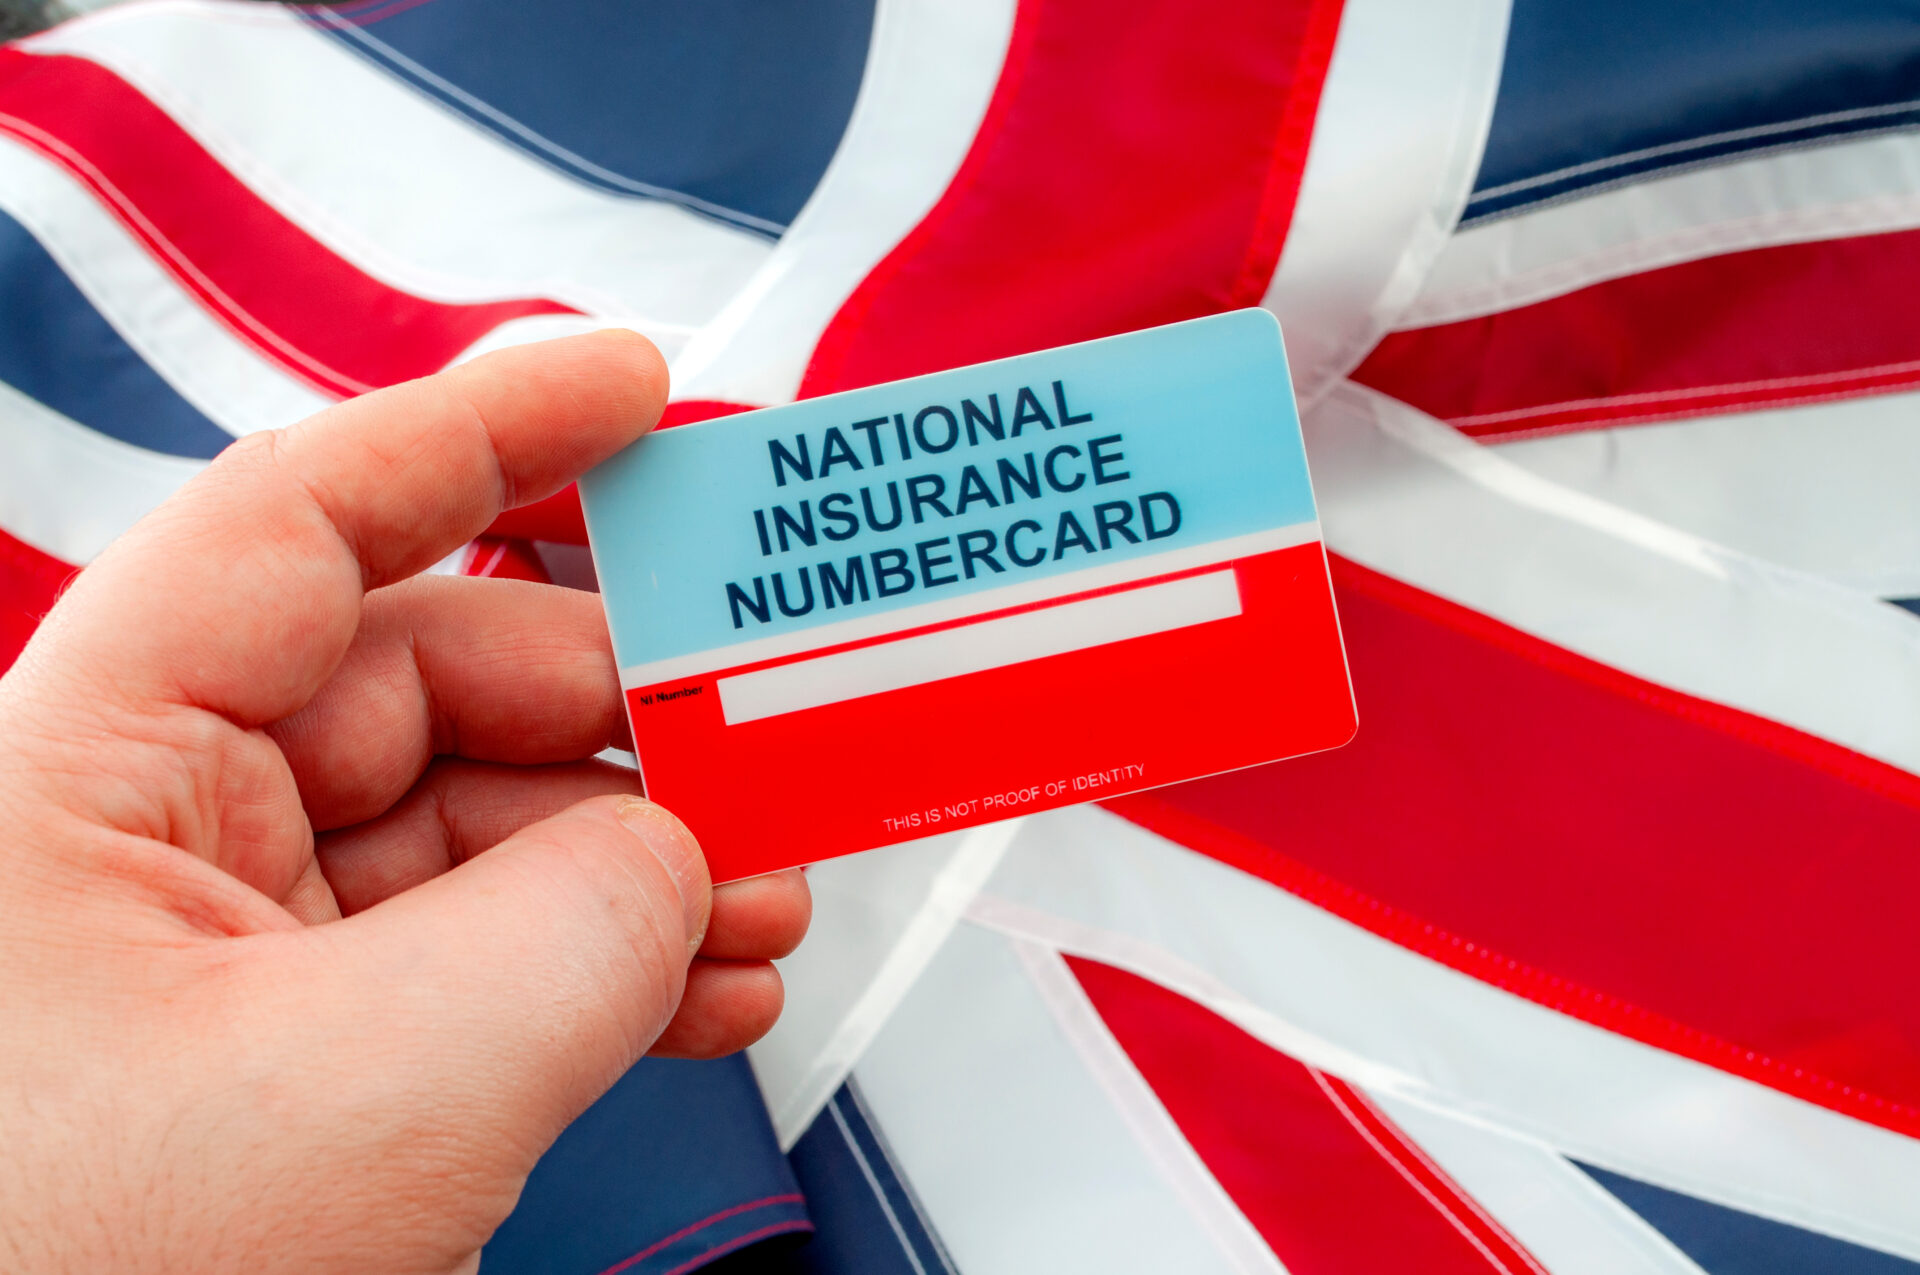

Brytyjski system National Insurance Credits działa trochę jak „cichy księgowy” Twojej historii emerytalnej. W idealnym scenariuszu zapisuje wszystko sam. W mniej oczywistych sytuacjach – wymaga od Ciebie działania. Problem w tym, że brak jednego roku składkowego może realnie obniżyć przyszłą emeryturę. Dlatego warto wiedzieć, kiedy kredyty National Insurence są automatyczne, a kiedy trzeba o nie wnioskować.
Czym właściwie są NI credits i dlaczego mają znaczenie
National Insurance credits to darmowe „zastępniki składek”. Nie płacisz ich z wynagrodzenia ani z kieszeni. Mimo to liczą się dokładnie tak samo jak normalne składki NI. Oczywiście, aby je mieć zbierane musisz posiadać National Insurance Number.
Ich rola jest prosta. Wypełniają bowiem luki w latach składkowych, które decydują o tym, czy dostaniesz pełną brytyjską State Pension. Jeśli w danym roku nie pracujesz, masz niskie dochody albo korzystasz ze świadczeń – kredyty mogą uratować „kwalifikujący rok”.
Najważniejsze jest jedno. Liczy się nie liczba lat pracy, tylko liczba „pełnych lat składkowych”. I właśnie NI credits pomagają te lata domknąć.
Dwie klasy kredytów – co faktycznie trafia na konto?
W praktyce działają głównie dwa typy:
Klasa 1 – najczęściej powiązana z pracą i świadczeniami typu JSA, ESA czy urlop macierzyński. To kredyty „silniejsze”. Głównie dlatego, że często wynikają z sytuacji, w której normalnie byłyby opłacane składki pracownicze.
Klasa 3 – najczęściej dotyczy opieki, Child Benefit, Universal Credit i sytuacji rodzinnych. To najbardziej powszechny typ kredytu „ochronnego”. Dlatego utrzymuje lata składkowe nawet bez pracy.
W uproszczeniu: Klasa 1 pojawia się częściej przy świadczeniach „z rynku pracy”, a Klasa 3 przy opiece i sytuacjach rodzinnych.
Kiedy kredyty National Insurence są automatyczne?
W wielu sytuacjach nie trzeba robić absolutnie nic. System HMRC i Jobcentre Plus „widzi” sytuację i dopisuje kredyty automatycznie.
Dzieje się tak najczęściej, w przypadku świadczeń takich, jak Jobseeker’s Allowance, Employment and Support Allowance, Maternity Allowance, Carer’s Allowance czy Statutory Sick Pay.
Podobnie działa to przy Universal Credit – jeśli świadczeniobiorca spełnia warunki, kredyty są dopisywane bez dodatkowych wniosków.
Automatyzacja obejmuje też rodziców. Jeśli świadczeniobiorca pobiera Child Benefit na dziecko poniżej 12 lat, system zwykle sam nalicza kredyty Klasy 3. Nawet jeśli fizycznie osoba nie otrzymuje pieniędzy (np. ze względu na próg dochodowy i podatek HICBC).
W takich przypadkach nie trzeba nic zgłaszać – pod warunkiem, że dane są poprawne i świadczenie faktycznie jest aktywne.
Kiedy trzeba zareagować – czyli moment, w którym system już nie „zgaduje”
Są jednak sytuacje, w których kredyty nie pojawią się same, mimo że świadczeniobiorca może się do nich kwalifikować. I tu pojawia się ryzyko „cichej luki” w historii składkowej.
fot. shutterstock.com
Najczęstszy przypadek to osoby bez Jobseeker’s Allowance, które są bezrobotne i aktywnie szukają pracy. W takiej sytuacji trzeba zgłosić się do Jobcentre, żeby uzyskać kredyty Klasy 1.
Podobnie wygląda to przy chorobie. Jeśli świadczeniobiorca spełnia warunki ESA, ale nie składa wniosku o New Style ESA, kredyty mogą nie zostać naliczone automatycznie.
Jeszcze bardziej techniczna sytuacja dotyczy Statutory Sick Pay lub niektórych świadczeń rodzicielskich (np. Statutory Maternity Pay czy Adoption Pay). Szczególnie, gdy dochody są zbyt niskie, by rok był „kwalifikujący”. Wtedy trzeba napisać do HMRC i poprosić o dopisanie kredytów.
To ważny moment: system nie zawsze wie, że „nie zarobiłeś wystarczająco”, jeśli nie dostaje sygnału z odpowiedniego świadczenia.
Opieka nad dzieckiem lub bliskim – najczęściej pomijana luka
Jednym z najczęstszych błędów jest założenie, że „opiekowanie się kimś” samo w sobie daje kredyty. Częściowo tak, ale nie zawsze automatycznie.
W przypadku Carer’s Allowance, kredyty Klasy 1 pojawiają się same. Jednak jeśli opieka nad kimś trwa przez minimum 20 godzin tygodniowo i nie ma tego świadczenia, opiekun musi samodzielnie złożyć wniosek o Carer’s Credit.
Podobnie działa sytuacja rodzin wielopokoleniowych. Dziadkowie, którzy opiekują się wnukami, mogą dostać kredyty. Jednak tylko jeśli złożą wniosek o Specified Adult Childcare Credits. System nie „zgadnie”, że opiekujesz się dzieckiem – potrzebuje formalnego zgłoszenia od rodzica Child Benefit.
Kiedy kredyty National Insurence są automatyczne, a kiedy trzeba o nie wnioskować?
Najprościej można to rozróżnić tak:
Jeśli Twoja sytuacja jest „widoczna dla systemu świadczeń” (np. JSA, ESA, Carer’s Allowance, Maternity Allowance, Universal Credit) – kredyty zwykle są automatyczne.
Natomiast jeśli sytuacja jest „nieformalna lub pośrednia” (opieka bez świadczenia, brak JSA mimo bezrobocia, niestandardowe przypadki rodzinne) – trzeba działać samodzielnie.
Jak złożyć wniosek i nie stracić lat składkowych?
Wniosek nie jest skomplikowany, ale wymaga dokładności. HMRC najczęściej oczekuje numeru National Insurance, okresu, którego dotyczy sprawa, oraz krótkiego opisu sytuacji.
W niektórych przypadkach wystarczy kontakt z Jobcentre Plus, w innych konieczny jest list do HMRC (PT Operations North East England, BX9 1AN).
Najważniejsze jest jedno: nie odkładać tego „na później”. Kredyty można czasem przyznać wstecznie, ale im szybsza reakcja, tym mniej ryzyka, że rok składkowy po prostu przepadnie.
Wniosek, który robi największą różnicę
NI credits nie są dodatkiem – są systemem bezpieczeństwa przyszłej emerytury. W większości przypadków działają automatycznie. Natomiast w kilku momentach wymagają reakcji.
I właśnie te „ciche wyjątki” są najważniejsze. Bo to nie brak pracy, tylko brak wniosku, najczęściej powoduje luki w historii składkowej.
