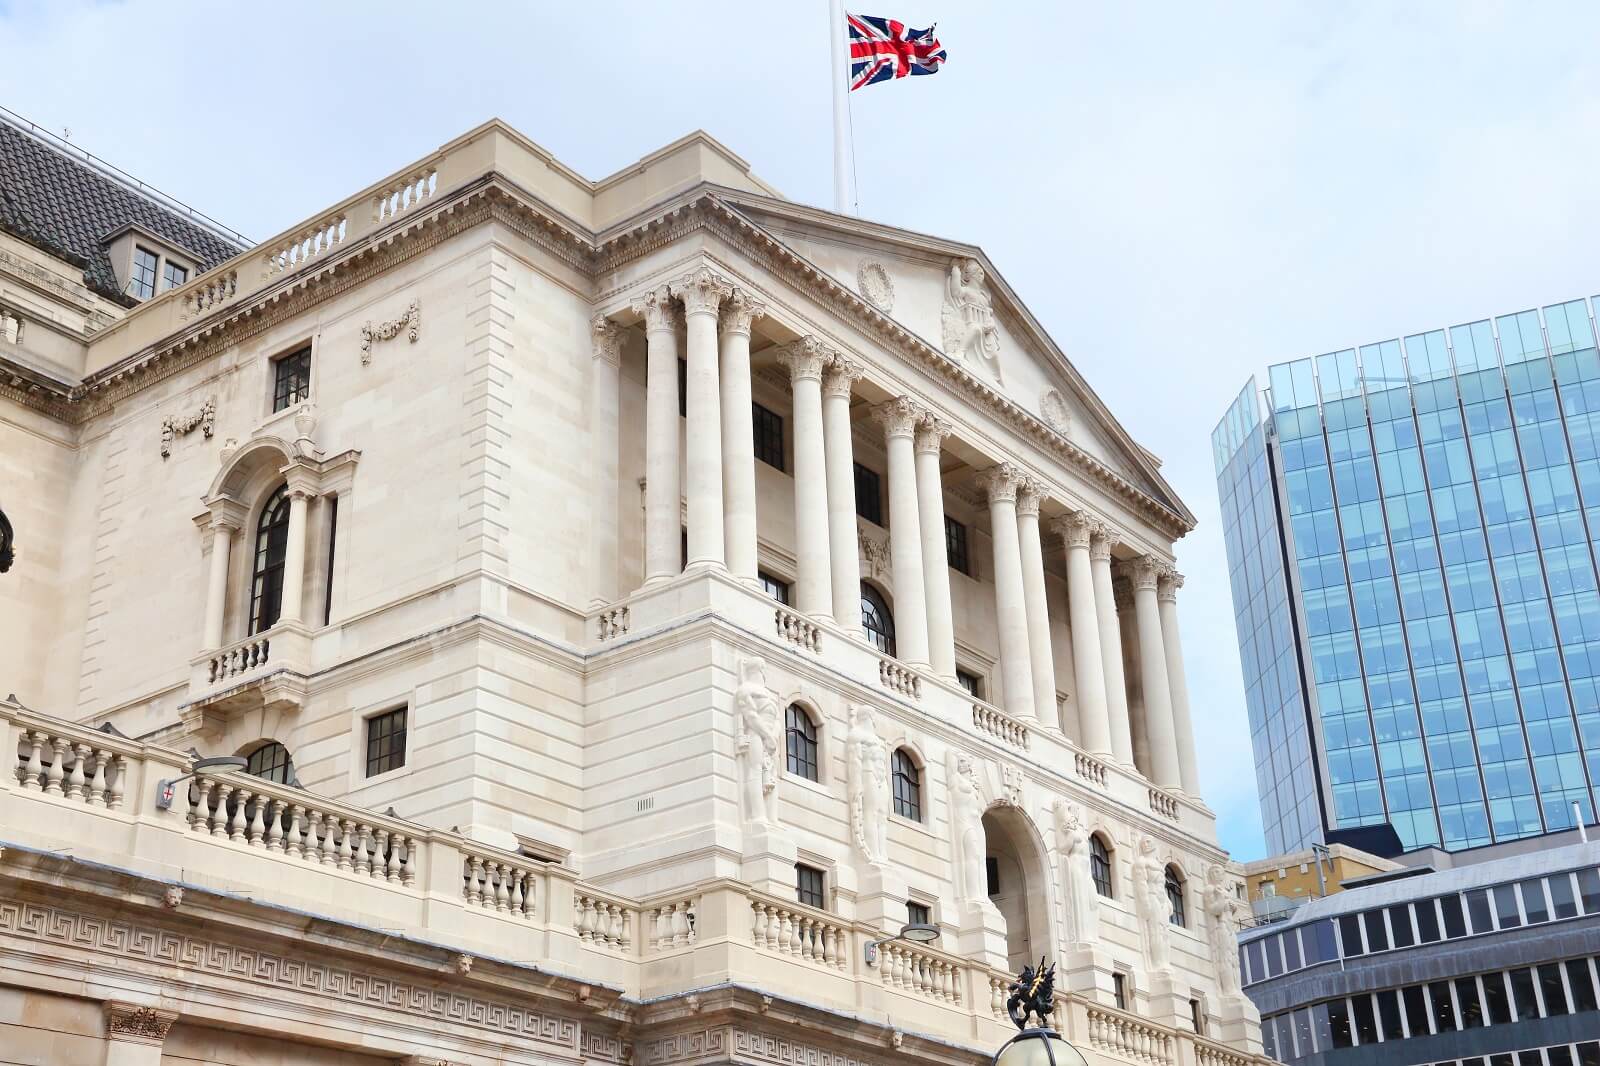

Bank Anglii podjął zaskakującą decyzję w sprawie stóp procentowych. Została ona obwarowana ostrzeżeniem, że przedłużające się, gwałtowne konflikty na Bliskim Wschodzie mogą doprowadzić do wzrostu stóp w obawie o inflację.
W sytuacji, gdy skutki konfliktu na Bliskim Wschodzie prowadzą do wzrostu cen energii, Komitet Polityki Pieniężnej (MPC) Banku Anglii zdecydował – stosunkiem głosów sześć do trzech – o utrzymaniu stóp procentowych na dotychczasowym poziomie 3,75 proc.
Chwiejna decyzja w sprawie stóp procentowych
Inflacja w Wielkiej Brytanii nadal znacznie przekracza cel i wciąż rośnie. Standardową reakcją na taką sytuację byłoby podniesienie stóp procentowych. Jednak ogranicza to ilość pieniądza w obiegu, osłabia popyt na towary i usługi oraz prowadzi do spadku cen.
Rozwiązanie to sprawdza się dobrze, gdy gospodarka wykazuje dużą dynamikę, a popyt jest silny. Obecnie jednak wzrost gospodarczy pozostaje stosunkowo kruchy. Dlatego podniesienie stóp procentowych nie rozwiązałoby tego konkretnego problemu, mogłoby natomiast zaszkodzić wzrostowi gospodarczemu.
Decydując się na pozostawienie stóp procentowych na dotychczasowym poziomie, Bank Anglii stwierdził, że coraz bardziej prawdopodobna jest perspektywa długotrwałej wojny. Niestety będzie ona miała wpływ na dużą zmienność na rynkach światowych. To z kolei wpłynie na podniesienie kosztów kredytów w przyszłości.
Prezes Andrew Bailey:
– Jak dotąd wyższe światowe koszty energii miały ograniczony wpływ na kształtowanie cen i płac w Wielkiej Brytanii. Jednak im dłużej utrzymywać się będzie ta zmienność, tym większy będzie jej wpływ na inflację. I tym bardziej prawdopodobne stanie się podniesienie stóp procentowych, aby zapewnić powrót inflacji do naszego celu na poziomie 2 proc.
Co decyzja oznacza dla kredytów hipotecznych?
Banki już podnosiły ceny ofert hipotecznych jeszcze przed decyzją. Tak więc dzisiejsze utrzymanie stóp raczej nie wpłynie znacząco na oprocentowanie kredytów, ani stałych, ani zmiennych. Więksi gracze w sektorze — NatWest, Santander, HSBC, Lloyds Bank i Barclays — ogłosili w tym tygodniu podwyżki. Santander podniósł oprocentowanie dwuletnich ofert stałych nawet o 0,45 punktu procentowego, a pięcioletnich o 0,4 punktu. Średnie oprocentowanie pięcioletniego kredytu stałego jest najwyższe od 8 listopada 2023 roku.
Jak podaje This is Money, Ekspert David Hollingworth z L&C Mortgages zauważa, że dla osób ze zmiennym oprocentowaniem utrzymanie stóp to dobra wiadomość — raty się nie zmienią. Gorzej mają ci, którzy szukają teraz oferty ze stałym oprocentowaniem, bo te ceny już rosną, napędzane oczekiwaniami rynku.
Co to oznacza dla oszczędności?
Stawki oszczędnościowe zwykle rosną razem ze stopą bazową i spadają wraz z nią — przy utrzymaniu stóp na 3,75 procent nie należy się spodziewać większych zmian. Obecnie 27 kont oferuje 4 procent lub więcej — np. Oxbury Bank daje nowym klientom 4,3 procent na koncie z łatwym dostępem (10 000 funtów przyniesie ok. 430 funtów odsetek rocznie), objęte ochroną FSCS do 120 000 funtów.
Trzeba jednak uważać — większość kont z łatwym dostępem płaci poniżej stopy bazowej. Średnia stawka wynosi 2,54 procent, czyli poniżej inflacji (3,1 procent), co oznacza realną utratę wartości pieniędzy. W takiej sytuacji warto rozważyć zmianę konta lub lokatę na stałą stawkę.
Najlepsza roczna lokata (Investec) daje 5 procent — 10 000 funtów przyniesie gwarantowane 500 funtów odsetek rocznie. GB Bank oferuje 4,96 procent na rok i 5,03 procent na dwa lata, a West Bromwich Building Society najlepsze stawki na trzy i pięć lat — odpowiednio 5,15 i 5,2 procent.
Warto też wykorzystać limit konta Isa (wolnego od podatku) — obecnie 20 000 funtów rocznie, ale od kwietnia 2027 roku spadnie do 12 000 funtów (z wyjątkiem osób powyżej 65. roku życia). Najlepsza oferta na rynku to Trading 212 z oprocentowaniem 4,61 procent, a najlepsze lokaty Isa na stałą stawkę wahają się od 4,8 procent (rok) do 4,9 procent (dwa lata).
Bez paniki na brytyjskim rynku
Komitet Polityki Pieniężnej (MPC) ocenił, że brytyjska gospodarka wykazuje jeszcze oznaki odporności. Dlatego nie ma obecnie potrzeby ingerencji w koszty finansowania, ponieważ „jak dotąd, nie odnotowano istotnych efektów drugiej rundy” – czyli sytuacji, w której presja inflacyjna skłania przedsiębiorstwa i pracowników do żądania wyższych cen oraz podwyżek płac.
Bank dodał również, że mimo gwałtownego wzrostu cen energii wywołanego konfliktem na Bliskim Wschodzie, widoczne były oznaki słabnięcia presji cenowej w sektorze żywnościowym.
Warto jednak zaznaczyć, że gwałtowny wzrost światowych cen energii skłonił amerykańską Rezerwę Federalną (Fed) do podniesienia stóp procentowych w środę. Stało się to po raz pierwszy od 2023 roku.