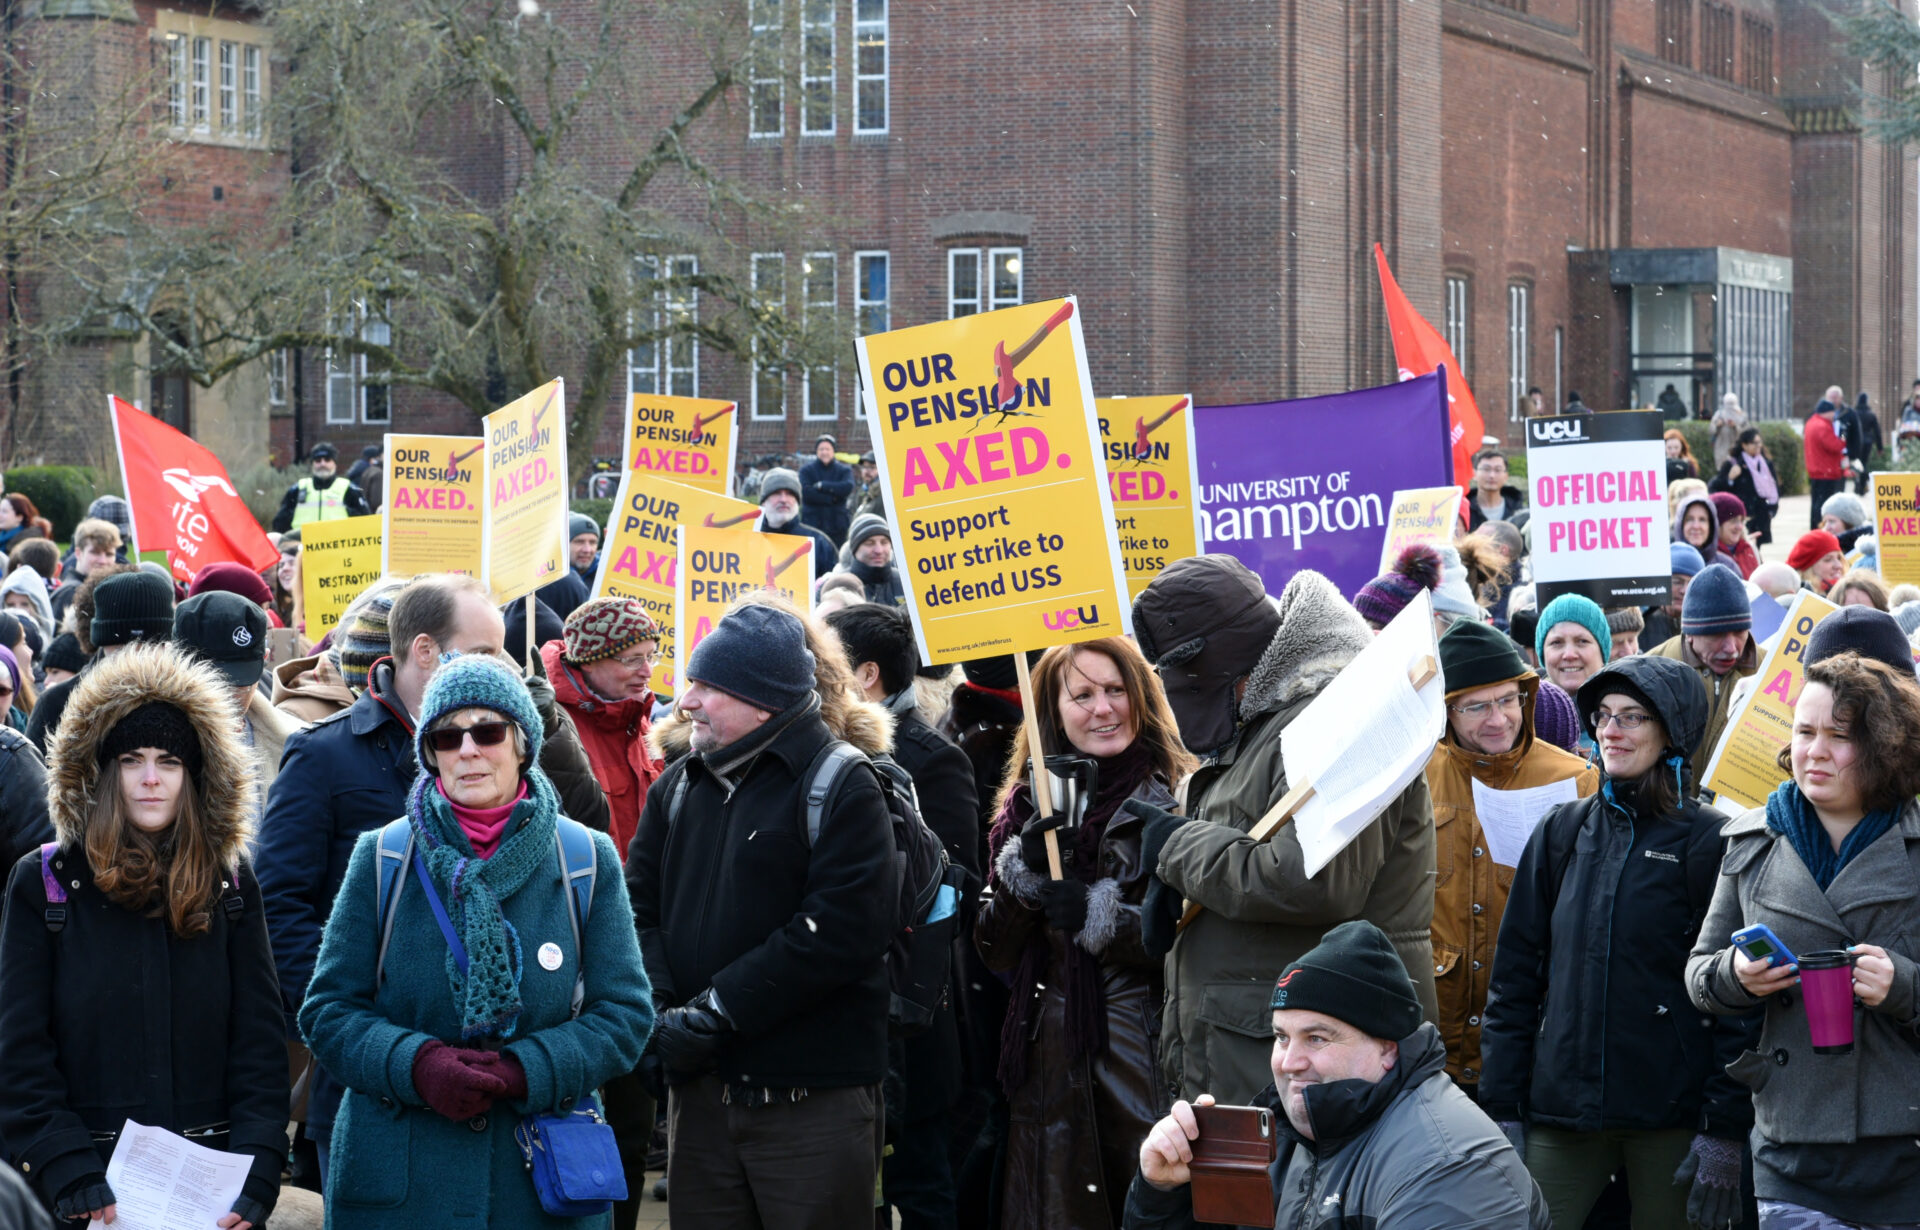

Premier Andy Burnham zapowiedział na konferencji Partii Pracy zmianę zasad waloryzacji brytyjskiej emerytury państwowej. Jest to niekorzystna zmiana dla ponad 13 milionów emerytów oraz wszystkich tych, którzy dopiero przejdą na emeryturę. Zmiana ma wejść w życie w 2030 roku i może sprawić, że świadczenie będzie rosło wolniej, niż przewidywał dotychczasowy system. Oznacza to realnie niższą wartość emerytury. Jak się zabezpieczyć?
Co się zmienia w brytyjskich emeryturach?
Obecnie emerytura państwowa rośnie co roku w kwietniu o najwyższą z trzech wartości: inflację, wzrost płac albo 2,5% (tzw. triple lock). Po zmianach z systemu zniknie automatyczne powiązanie z płacami. Podwyżka ma wynosić inflację albo 2,5%, w zależności od tego, co jest wyższe.
Rząd zapewnia, że zarobki nadal będą punktem odniesienia. Jeśli emerytura znacząco zostanie w tyle za wynagrodzeniami, może zostać podniesiona. Może, ale nie będzie się to już działo automatycznie jak do tej pory.
Zaoszczędzone pieniądze, rząd zamierza wydać na system opieki, który zapewni pomoc osobom rezygnującym z pracy, aby zajmować chorą osobą. Chodzi o tzw. National Care Service, o którym pisaliśmy wcześniej.
Co mówią wyliczenia?
Media cytują Eda Monka z Fidelity International. Zastrzega on, że prognozowanie inflacji i płac na kilka lat naprzód jest bardzo trudne, więc to szacunki oparte na średnich z przeszłości. W ciągu 16 lat istnienia triple locku emerytura rosła średnio o 4,1% rocznie, przy 3,3% wzrostu zarobków i 3% inflacji.
Przy takim tempie nowa emerytura państwowa (dla osób po 2016 roku z pełnym stażem ubezpieczeniowym) miałaby w latach 2030-31 wynosić około £282.75 tygodniowo. Gdyby takie wzrosty utrzymały się dalej, w 2034/35 byłoby to około £331.95 tygodniowo. Przy waloryzacji wyłącznie o inflację, według średnich, kwota wyniosłaby około £318.65 tygodniowo. Czyli emeryt straciłyby około £13.30 tygodniowo, czyli mniej więcej £692 rocznie.
Brytyjskie media mówią o nawet £1,000 rocznie. W każdym przypadku to symulacja, a nie gwarantowana strata. Rząd może też dostosować emeryturę, jeśli zacznie zbyt mocno odstawać od płac.
Nowe zasady zmuszą młodych do inwestowania na emeryturę
Zdaniem Lee Boyc’a z „This is money” niekorzystne zmiany wprowadzane przez rząd mogą być okazją dla młodszych do zrewidowania swoich planów oszczędnościowych. Pracownicy oraz osoby samozatrudnione powinny zaplanować dodatkowe pieniądze na czas emerytury i nie liczyć wyłącznie na state pension. Dla obecnych 13 milionów osób, które pobierają brytyjską emeryturę państwową, jest ona głównym źródłem dochodu. I już obecnie nie wystarcza ona na godne życie. Sytuacja pogorszy się, jeśli emerytury nie będą rosły w dotychczasowym tempie.
Co możesz zrobić już teraz jeśli jeszcze nie osiągnąłeś wieku emerytalnego?
Sprawdź swoją prognozę emerytury na oficjalnej stronie gov.uk (Check your State Pension forecast) i upewnij się, że masz pełny staż. Czyli wszystkie lata, kiedy pracowałeś lub powinieneś mieć dostawać National Insurance Credits są zaliczone. W przypadku luk w przepracowanych latach, czasem jest możliwość dopłaty składek na ubezpieczenie.
Również powinieneś rozważyć dodatkowe oszczędzanie na emeryturę. Państwowa emerytura brytyjska nie zapewnia godnego życia na Wyspach, co potwierdzają tysiące obecnych emerytów. Wynosi ona w roku podatkowym 2026/27 £241.30 tygodniowo.
Jakie dodatkowe opcje emerytalne są dostępne?
Jest to temat na osoby artykuł, ale opcji i możliwości jest bardzo dużo. Szczególnie, jeśli do emerytury pozostało kilkanaście lat. Kluczowe jest założenie, że sama państwowa emerytura nie zapewni wystarczającego dochodu i rozpoczęcie dodatkowego oszczędzania.
Najbardziej popularne formy oszczędzania na emeryturę to:
- Własna emerytura prywatna (SIPP lub personal pension) jako dodatek do państwowej. SIPP (Self-Invested Personal Pension) daje wybór inwestycji (fundusze, akcje itp.) i posiada ulgi podatkowe.
- Konta oszczędnościowe poza emeryturą takie jak: Stocks & Shares ISA albo Lifetime ISA (LISA). Rząd dopłaca 25% do wpłat (zwykle do £4,000 rocznie), a konto otwiera się do pewnego wieku. Wypłata przed 60. rokiem życia wiąże się z karą, chyba że kupujesz pierwsze mieszkanie.
- Inwestycje z dochodem pasywnym typu zakup nieruchomości pod wynajem
Co mają zrobić Polacy, którzy chcą otrzymać brytyjską emeryturę?
Wielu Polaków już przepracowało lub przepracuje wystarczająco lat, aby uzyskać brytyjską emeryturę. Część z nich planuje powrót na emeryturę do Polski. Warto wówczas wziąć pod uwagę kwestie podatkowe zarówno jeśli chodzi o państwową brytyjską emeryturę, jak i dodatkowe fundusze.
Mieszkając w UK, praktycznie nie płaci się podatku od emerytury, bo emerytura jest zazwyczaj niższa od kwoty wolnej. Obecnie wyjątkowo poprzez zamrożenie kwoty wolnej, emeryci bedą musieli zapłacić podatek, jednak nadal jest on niewielki.
Jednak w przypadku gdy mieszka się w Polsce i pobiera brytyjską emeryturę sytuacja jest zupełnie inna. Brytyjska emerytura jest opodatkowana w Polsce, a biorąc pod uwagę polską niską kwotę wolną od podatku, realnie zmniejsza to jej wartość.